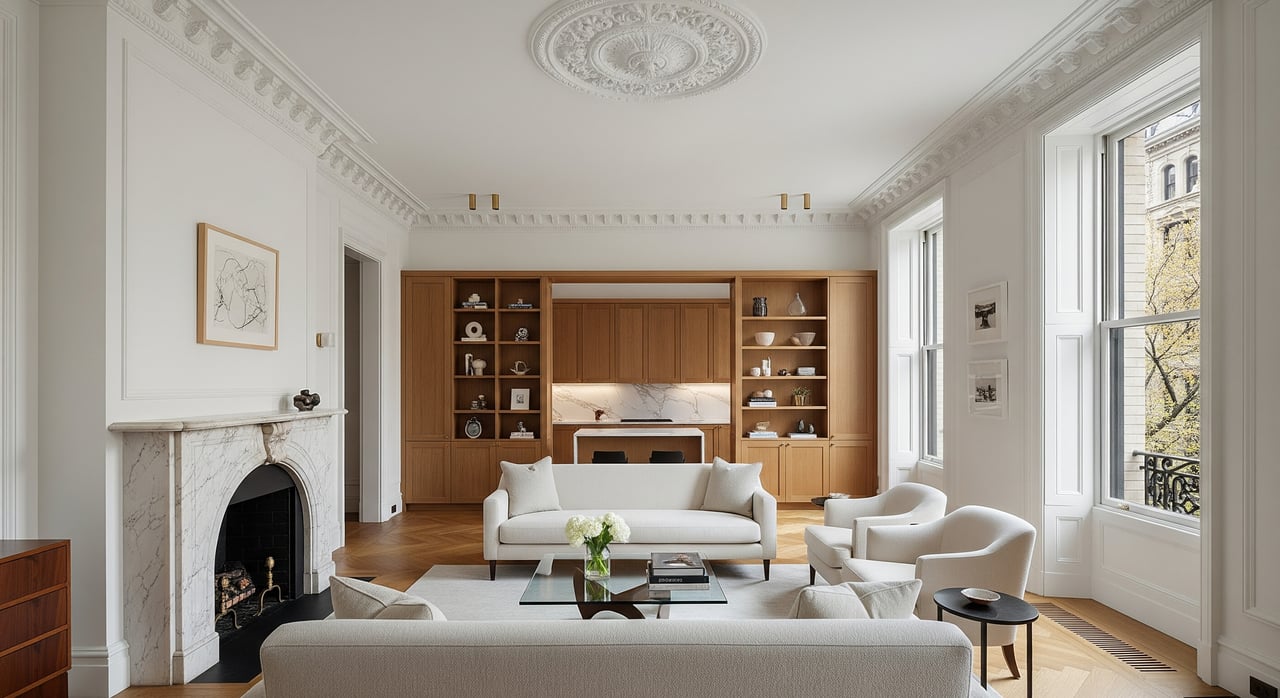
Elegant white living room with a marble fireplace, wood-paneled shelving, cream sofas, and tall windows.

Comparing Co-op vs Condo Options on the Upper East Side

4 de diciembre de 2025

¿Estás comparando una cooperativa con un condominio en el Upper East Side y te preguntas cuál se adapta mejor a tu estilo de vida? No eres el único. Entre las aprobaciones de la junta, las normas de financiación y los costes mensuales, las diferencias son reales y importantes en este barrio. En unos minutos, comprenderás cómo funciona cada opción en el UES, cuánto suele costar, cuánto tiempo puede tardar en cerrarse la operación y cómo la elección puede afectar a la reventa y a la vida cotidiana. Vamos a profundizar en el tema.

El mercado del Upper East Side de un vistazo

El Upper East Side es conocido por sus cooperativas de antes de la guerra, desde elegantes edificios con ascensor en la Quinta Avenida y Park Avenue hasta cooperativas estilo casa adosada en Carnegie Hill. También encontrará cooperativas de después de la guerra y un número creciente de condominios en torres más nuevas, a menudo a lo largo de avenidas más anchas o cerca de corredores de tránsito. Esta mezcla significa que puede elegir entre el encanto histórico y las comodidades modernas, a menudo a pocas cuadras de distancia entre sí.

La demanda de los compradores abarca a residentes de larga duración, personas que buscan viviendas más pequeñas, propietarios de segundas residencias y compradores internacionales y del sector financiero. Los condominios tienden a atraer a inversores y compradores que desean normas más flexibles, mientras que las cooperativas atraen a quienes valoran la estabilidad del edificio y, a menudo, precios más bajos. En todo Manhattan, los condominios similares suelen venderse a un precio por metro cuadrado superior al de las cooperativas, en parte porque los condominios atraen a un grupo más amplio de compradores. Dicho esto, las cooperativas excepcionales del Upper East Side en ubicaciones privilegiadas pueden alcanzar valores elevados. El tiempo de comercialización varía, especialmente en el segmento de lujo, donde tanto las cooperativas como los condominios pueden tardar más en venderse.

Cooperativa frente a condominio: cómo funciona la propiedad

Comprender la estructura legal le ayudará a planificar su compra, su financiación y su estrategia de salida.

  • Propiedad cooperativa

    • Usted compra acciones en una sociedad cooperativa y recibe un contrato de arrendamiento exclusivo para su apartamento.
    • La sociedad es propietaria del edificio; los accionistas son propietarios colectivos del bien inmueble.
    • Una junta directiva establece y hace cumplir las normas, aprueba los compradores y los subarrendamientos, y supervisa las finanzas del edificio.
  • Propiedad de condominios

    • Usted recibe el título de propiedad inmobiliaria de una unidad específica y una participación indivisa en los elementos comunes.
    • La junta de propietarios de un condominio hace cumplir la declaración y las normas de la comunidad, pero normalmente tiene una discrecionalidad más limitada para rechazar a los compradores.
    • Los cierres pueden ser más rápidos porque las aprobaciones suelen ser más procedimentales.

Financiación y aprobaciones: qué esperar

La financiación puede ser un factor decisivo para muchos compradores de UES.

  • Condominios

    • Cada vez más entidades crediticias conceden hipotecas para pisos en propiedad horizontal, y muchos programas permiten ratios préstamo-valor más elevados, normalmente de hasta el 80-90 % para compradores cualificados, en función del edificio y de su perfil.
    • Las opciones de la FHA y la VA suelen estar más disponibles para los condominios, siempre que el proyecto cumpla con los estándares del programa.
  • Cooperativas

    • Hay financiación disponible, pero suele ser más conservadora. Muchos prestamistas y juntas cooperativas exigen pagos iniciales más elevados, normalmente entre el 20 y el 35 %. Algunas cooperativas establecen LTV máximos y requisitos de liquidez posteriores al cierre.
    • La aceptación por parte de la FHA y la VA es mucho menos habitual.

Los procesos de aprobación también difieren. Las juntas cooperativas suelen exigir la divulgación completa de la información financiera, declaraciones de impuestos, extractos bancarios, cartas de referencia y una entrevista personal. Pueden revisar los ratios de deuda y el origen de los fondos, y la junta puede rechazar una solicitud. Prevea tiempo adicional para el paquete de la junta, la entrevista y la aprobación, a menudo de 2 a 6 semanas o más. Las juntas de condominios revisan a los compradores, pero suelen centrarse en la capacidad de cerrar la operación; su proceso suele ser más rápido.

Costes mensuales e impuestos: línea por línea

Tu gasto mensual va más allá de la hipoteca. Lo que pagas y cómo lo pagas varía según el tipo de propiedad.

  • Mantenimiento cooperativo

    • Una única cuota mensual de mantenimiento suele cubrir los impuestos inmobiliarios del edificio, el personal, el mantenimiento de las zonas comunes, el seguro del edificio y, a menudo, algunos servicios públicos. Si el edificio tiene una hipoteca subyacente, también se incluye el servicio de la deuda.
    • El mantenimiento puede parecer más elevado que los gastos comunes de un condominio, pero a menudo sustituye a los gastos que se pagarían por separado en un condominio.
  • Gastos de mantenimiento de un condominio

    • Usted paga mensualmente los gastos comunes por el funcionamiento del edificio y, por separado, el impuesto sobre la propiedad directamente al ayuntamiento. Los servicios públicos suelen medirse por separado.
    • Para comparar manzanas con manzanas, añada los pagos hipotecarios, los impuestos sobre la propiedad, los gastos comunes y los servicios públicos.

El tratamiento fiscal también varía. Los accionistas de cooperativas pueden recibir extractos que reflejan su parte de los intereses hipotecarios del edificio y los impuestos inmobiliarios, lo que puede afectar a la declaración de impuestos personales. Los propietarios de condominios deducen los intereses hipotecarios de sus préstamos individuales y pagan los impuestos inmobiliarios directamente. Dado que las deducciones y los plazos difieren, consulte a un profesional fiscal para obtener orientación precisa.

En ambos tipos de edificios pueden realizarse evaluaciones especiales para financiar proyectos de capital o hacer frente a déficits. Revise los presupuestos recientes, los saldos de las reservas y las actas de las reuniones para comprender lo que puede suceder.

Estilo de vida y normas: diferencias cotidianas

Las reglas dan forma a la vida cotidiana y a la flexibilidad a largo plazo.

  • Subarrendamiento y alquileres

    • Muchas cooperativas de UES restringen los subarrendamientos, exigiendo en ocasiones un período mínimo de propiedad, un límite en el porcentaje de unidades alquiladas y la aprobación de la junta. Esto tiende a reducir la actividad de los inversores y puede fomentar una comunidad más centrada en los residentes.
    • Los condominios suelen ser más flexibles para los alquileres. Algunos edificios limitan los alquileres a corto plazo. Revise siempre la política del edificio antes de contar con los ingresos por alquiler.
  • Renovaciones y reformas

    • Las juntas cooperativas suelen exigir planes detallados, contratistas con licencia, permisos y horarios de trabajo limitados. Pueden ser más restrictivas en cuanto al alcance.
    • Los condominios suelen ser más permisivos, aunque cualquier obra que afecte a la estructura o a los elementos comunes sigue necesitando autorización.
  • Mascotas y normas de convivencia

    • Las cooperativas suelen establecer políticas sobre mascotas y normas internas para las zonas comunes. Los condominios suelen permitir mascotas, pero con directrices específicas para cada edificio.

Reventa y liquidez en el UES

Si planea vender en unos años, tenga en cuenta el número de compradores potenciales y las normas del edificio.

  • Los condominios se benefician de una demanda más amplia, que incluye a inversores y compradores internacionales. A menudo alcanzan precios más altos por metro cuadrado y pueden revenderse más rápidamente, dependiendo del ciclo del mercado.
  • Las cooperativas atraen a un grupo más reducido de compradores debido a los requisitos de selección de la junta directiva y a las restricciones financieras. En algunos casos, esto puede significar precios más bajos, pero las cooperativas bien gestionadas, con una arquitectura destacada y ubicadas en zonas privilegiadas pueden mantener su valor.
  • En el segmento superior del mercado, tanto los condominios de lujo como las cooperativas de alta gama pueden tener períodos de comercialización más largos.

¿Qué opción se ajusta a tus objetivos?

Utiliza tus objetivos y limitaciones para guiar la elección.

  • Desea la máxima flexibilidad y opciones de financiación más amplias.

    • Un condominio puede ser adecuado para usted, especialmente si desea tener la opción de alquilar la unidad en el futuro o prefiere comodidades más nuevas con aprobaciones más sencillas.
  • Quieres estabilidad en la comunidad y, a menudo, un precio de entrada más bajo para el barrio.

    • Una cooperativa puede resultar muy atractiva, especialmente en edificios de antes de la guerra con distribuciones y detalles clásicos.
  • Estás financiando con un pago inicial más bajo.

    • Un condominio puede ser más fácil de financiar con LTV más altos, sujeto a la aprobación del prestamista y del edificio.
  • Valora el carácter arquitectónico y no le importan los trámites de aprobación.

    • Muchas cooperativas de UES ofrecen techos altos, construcciones sólidas y diseños tradicionales, con la salvedad de que las renovaciones pueden ser más complejas.
  • Usted es un inversor o un comprador de pied-à-terre.

    • Los condominios suelen ser la opción más favorable para los inversores, pero siempre hay que confirmar las normas del edificio en materia de alquiler y uso.

Lista de verificación de diligencia debida para cualquier edificio de UES

Antes de firmar, revise el estado del edificio y las normas con su abogado y agente.

  • Finanzas y gobernanza

    • Los estados financieros de los últimos 2 o 3 años y el presupuesto actual.
    • Actas de las reuniones de la junta directiva de los últimos 12 a 24 meses.
    • Estudio de reservas y planes de mejora de capital, si están disponibles.
    • Normas y estatutos internos; contrato de arrendamiento exclusivo para cooperativas, declaración y plan de oferta para condominios.
  • Condiciones del edificio y obligaciones

    • Informes de ingeniería, historial de trabajos en fachadas y ascensores, actualizaciones de calderas y tejados.
    • Cualquier evaluación pendiente o reciente, y niveles de reserva.
    • Cobertura del seguro y deducibles
  • Detalles de la cooperativa

    • Situación hipotecaria subyacente y cómo afecta al mantenimiento
    • Política de subarrendamiento, normas para invitados y proceso y plazos de las entrevistas de la junta directiva.
  • Características específicas del condominio

    • Historial de evaluaciones y detalles del periodo de control del patrocinador para conversiones recientes o edificios nuevos.
    • Política de alquiler a corto plazo y límites máximos de alquiler
  • Preguntas clave para la parte que cotiza en bolsa

    • ¿Qué incluyen exactamente los gastos mensuales? ¿Están incluidos los servicios públicos?
    • ¿Hay algún proyecto de inversión previsto y cómo se financiará?
    • ¿Cuál es el plazo habitual para la aprobación? En el caso de las cooperativas, ¿ha habido denegaciones recientes?
  • Expectativas de tiempo

    • Las cooperativas suelen requerir tiempo adicional para preparar el expediente de la junta directiva y la entrevista, normalmente entre 2 y 6 semanas o más.
    • Los plazos para los condominios pueden ser más rápidos, pero aún así se aplican la suscripción del prestamista, el trabajo de título y cualquier revisión de la junta.

Notas del vendedor: calendario, precios y estrategia.

Tu estrategia como vendedor debe reflejar cómo los compradores evalúan cada tipo de propiedad en el UES.

  • Posicionamiento y fijación de precios

    • En el caso de las cooperativas, destaque los puntos fuertes del edificio: estabilidad financiera, proyectos de inversión recientes y detalles históricos. Los compradores sopesarán estos aspectos frente a los criterios de la junta y el mantenimiento.
    • En el caso de los condominios, haga hincapié en la flexibilidad, las comodidades y cualquier política favorable para los inversores. Una base de compradores más amplia puede respaldar los precios, pero las comparativas y la absorción en su nivel de precios son fundamentales.
  • Cronología y riesgo de la operación

    • Las ventas cooperativas dependen de la aprobación de la junta directiva. Prepárese para la selección de compradores y deje tiempo suficiente para que la junta directiva revise el proceso y gestione las expectativas.
    • Las ventas de condominios suelen cerrarse más rápido, pero la financiación y la revisión de la construcción aún pueden afectar los plazos.
  • Preparación

    • Proporcione la documentación completa del edificio con antelación. En el caso de las cooperativas, la claridad en las normas de subarrendamiento, la hipoteca subyacente y las reservas ayuda a los compradores cualificados a comprometerse.
    • Aborde los elementos de mantenimiento rutinario y recopile registros de los trabajos recientes para tranquilizar a los compradores sobre los costes futuros.

Trabaje con un asesor de confianza de UES.

Elegir entre una cooperativa y un condominio en el Upper East Side no es solo una cuestión de precio por metro cuadrado. Se trata de ajustar la estructura de propiedad, la financiación, las normas y la reventa a sus objetivos. Un asesor con experiencia y centrado en el barrio puede ayudarle a comparar edificios específicos, anticipar la dinámica de la junta, modelar los costes mensuales reales y planificar el calendario adecuado.

Si desea recibir asesoramiento discreto y multilingüe con experiencia local y alcance internacional, póngase en contacto con BARNES Nueva York para concertar una consulta privada con nuestros asesores multilingües de Nueva York.

Preguntas frecuentes

Compradores del Upper East Side: ¿Qué es mejor para alguien que compra por primera vez?

  • Depende de tu financiación y estilo de vida. Los condominios suelen ser más fáciles de financiar y más flexibles para alquilar, mientras que las cooperativas pueden ofrecer precios más bajos y estabilidad comunitaria, pero requieren la aprobación estricta de la junta directiva.

Impuestos: ¿Pagaré más en un condominio que en una cooperativa?

  • Los propietarios de condominios pagan los impuestos sobre la propiedad directamente, mientras que el mantenimiento de las cooperativas suele incluir los gastos fiscales del edificio. La carga neta y la deducibilidad varían, por lo que conviene revisar los detalles con un profesional fiscal.

Flexibilidad en el alquiler: ¿Puedo alquilar mi unidad UES inmediatamente?

  • Muchas cooperativas restringen o retrasan el subarriendo y exigen la aprobación de la junta. Los condominios suelen ser más permisivos, pero siempre hay que consultar la política de alquiler vigente del edificio.

Inversión: ¿Son los apartamentos una mejor inversión en el Upper East Side?

  • Los condominios suelen atraer a un mayor número de compradores y pueden alcanzar precios más altos por metro cuadrado, lo que puede facilitar su reventa. El rendimiento sigue dependiendo de la ubicación, la calidad del edificio, las normas y las condiciones del mercado.

Plazo de cierre: ¿Las cooperativas realmente tardan más en cerrarse?

  • A menudo sí. La revisión y las entrevistas de la junta cooperativa añaden tiempo, normalmente unas semanas más. Los cierres de condominios pueden ser más rápidos, pero siguen aplicándose los procedimientos del prestamista y de la junta.

Comienza tu viaje

Disfrute de un asesoramiento personalizado, alcance global y acceso exclusivo a las propiedades más codiciadas de Nueva York. Somos su socio de confianza en el sector inmobiliario de lujo.
WhatsApp